

 ट्रेंडिंग:

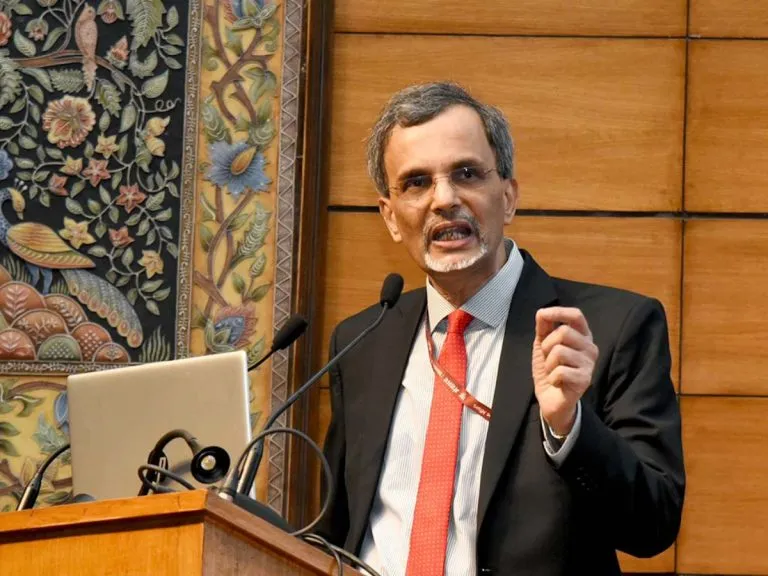


सरकार के मुख्य आर्थिक सलाहकार (सीईए) वी अनंत नागेश्वरन ने सूक्ष्म, लघु एवं मझोले उद्यमों (एमएसएमई) को ‘स्पेशल मेंशन अकाउंट’ (एसएमए) के तौर पर वर्गीकृत करने के लिए बकाया ऋण से जुड़े जुड़े नियम-कायदों की की समीक्षा की जरूरत बताई है। नागेश्वरन ने शुक्रवार को कहा कि अलग-अलग क्षेत्रों के व्यवसायों में नकदी की आमद अलग-अलग समय में होती है इसलिए सभी एमएसएमई के लिए के लिए 90 दिन की एक जैसी समय-सीमा निर्धारित करना सही नहीं है।
नागेश्वरन ने दिल्ली में ‘सा-धन’ के राष्ट्रीय सम्मेलन में कहा,‘कोई खाता पर एसएमए की छाप लगने के साथ ही यह वास्तव में (भले ही कानूनी तौर पर न हों) गैर-निष्पादित आस्तियों (एनपीए) बन जाता है। मुझे लगता है कि इसमें बदलाव की जरूरत है।’ उन्होंने कहा कि हमें एक जैसा मानक अपनाने के बजाय ऐसे नियम बनाने होंगे जो कामकाज के तरीकों और नकदी की आमद के अनुरूप हों।
बैंक ऋण खाते इस आधार पर एसएमए के तौर पर वर्गीकृत करते हैं कि भुगतान कितने समय से बकाया है। 30 दिन तक भुगतान बकाया रहने पर कोई ऋण खाता एसएमए -0, 31 से 60 दिन तक एसएमए -1 और 61 से 90 दिन तक एसएमए -2 में डाल दिया जाता है।
जो ऋण खाते में भुगतान 90 दिन से अधिक समय तक के लिए बकाया रहता है उसे एनपीए करार कर दिया जाता है। नागेश्वरन ने कहा कि भारत के एमएसएमई अलग-अलग क्षेत्रों में काम करते हैं जिनकी कार्यशील पूंजी के चक्र अलग-अलग होते हैं, इसलिए 90 दिन का एक जैसा नियम उन सभी के लिए सही नहीं है।
नागेश्वरन ने इस बात पर भी जोर दिया कि सूक्ष्म वित्त क्षेत्र को अपने खाते में जरूरत से अधिक कर्ज लेने से बचना चाहिए। नागेश्वरन ने कहा,‘वित्त के लिहाज से प्राथमिकता बचत, बीमा और फिर ऋण को दी जानी चाहिए। मगर इस क्षेत्र ने यह क्रम उलट दिया है। प्राथमिकता का ढांचा उल्टा हो गया है। यही वजह है कि सूक्ष्म वित्त क्षेत्र में बार-बार परेशानियों के दौर आते हैं।’
भारत के सूक्ष्म वित्त क्षेत्र में वित्त वर्ष 2024-25 तक लगभग दो वर्षों तक परिसंपत्ति गुणवत्ता का भारी दबाव देखा गया जिसकी वजह जरूरत से अधिक ऋण आवंटन बताया गया। हालांकि, ‘सा-धन’ की भारत माइक्रोफाइनेंस रिपोर्ट के मुताबिक इस क्षेत्र में सुधार के संकेत दिखने लगे हैं जिसमें वित्त वर्ष 2026 में इसके ऋण खाते में 11 प्रतिशत की गिरावट आई है।
‘सा-धन’ सूक्ष्म वित्त क्षेत्र के लिए भारतीय रिज़र्व बैंक (आरबीआई) द्वारा नियुक्त एक स्व-नियामक संस्था है। नागेश्वरन ने कहा कि डिजिटल बैंकिंग के विकास एवं वित्तीय तकनीक और आर्टिफिशल इंटेलिजेंस (एआई) के इस्तेमाल के साथ जरूरत से अधिक ऋण देने पर रोक लगाना बहुत जरूरी हो गया है।
कारोबार जगत में एआई के बढ़ते इस्तेमाल पर सीईए ने रोजगार बढ़ाने के लिए व्यापार हुनर में निवेश करने की जरूरत पर जोर दिया। उन्होंने कहा कि भारत की ताकत शायद श्रम प्रधान विकास में है। नागेश्वरन ने कहा,‘मुझे लगता है कि सोच बदलने की जरूरत है। हमें व्यापार कौशल में कहीं अधिक निवेश करना चाहिए। इसकी वजह यह है कि क्योंकि इससे न केवल देश को विनिर्माण का बड़े केंद्र बनने के लिए जरूरी मानव संसाधन मिलेगा, बल्कि यह भी सुनिश्चित होगा कि देश के युवाओं को अच्छा और सार्थक रोजगार मिले।’
उन्होंने कहा कि आम तौर पर अगर रोजाना कोई उद्देश्य आधारित वाला काम न हो तो लोगों की ऊर्जा ऐसी जगहों पर लग सकती है जहां इसकी जरूरत नहीं है। नागेश्वरन ने कहा,‘आज कमाई और नौकरी मिलने की संभावनाओं के मोर्चे पर कारोबारी कौशल वाले लोग महज विश्वविद्यालय की डिग्री पाने वालों के मुकाबले कहीं अधिक कमाते हैं।’