
Buenas prácticas empresariales contra el desafío climático
Las empresas vinculadas a renovables, salud o educación consiguen más fácilmente préstamos sostenibles. Los bancos tienen que adaptar los requisitos a las necesidades de las pequeñas
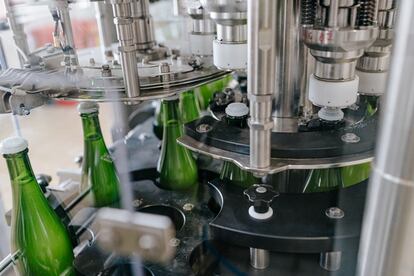
Una nueva línea de embotellado de alta eficiencia y reorganización de la logística y del almacenamiento en Vilobí del Penedès son algunas de las principales medidas que está realizando la Bodega Vallformosa para mejorar la sostenibilidad de su negocio.
Francesc Cabeza, chief financial officer de la compañía de cava y vino del Penedès, avanza que, para realizarlas, ha recibido financiación bancaria del Instituto Catalán de Finanzas por dos millones de euros. La inversión irá destinada a la nueva línea de tiraje que permite fabricar más con menos consumo energético y a la centralización del almacenamiento, que elimina transportes innecesarios y reduce las emisiones asociadas a la movilidad interna de las mercancías.
La sostenibilidad ya no es solo cosa de las grandes empresas. Ecoalf, Familia Torres, LC Paper o Andreu World son algunas de las compañías que han integrado la acción climática y la circularidad en su estrategia empresarial. La papelera ha sustituido combustibles fósiles por energías renovables en el proceso productivo, reduciendo en un 80% la huella de carbono.
Ecoalf ha retirado más de dos millones de kilos de residuos marinos en colaboración con el sector pesquero y ha creado 600 tejidos a través de materiales textiles recuperados. La empresa de mobiliario Andreu World, con 6.000 referencias, integra la economía circular en todo el ciclo de vida del producto mediante el ecodiseño, la durabilidad y la reparación.
El estudio Financiación Sostenible en España: situación, necesidades y claves para la transición, elaborado por el Ministerio para la Transicion Ecológica y el Reto Demográfico, estima que las necesidades de inversión verde en España para el periodo 2025-2030 ascienden a 282.900 millones de euros, lo que equivale a una media anual de 56.500 millones de euros. Las partidas más grandes corresponden a movilidad (68.600 millones de euros), renovables (68.400 millones y a rehabilitación y eficiencia energética (44.700 millones).
A cierre de 2025, el Banco Sabadell movilizó más de 4.000 millones de euros en empresas con finalidades sostenibles, principalmente a través de financiación a medio y largo plazo, que incluye préstamos con y sin garantía, leasing y renting y líneas de avales. Y otros 3.000 millones de euros para pymes con objetivos verdes y centrados en la reducción de CO2.
Sobre las dificultades, el informe del Miteco desvela que, “en muchos sectores, el principal cuello de botella no es la falta de financiación sino la dificultad para estructurar y ejecutar proyectos de forma eficiente”.
“Las energías renovables acceden más fácilmente al crédito al contar con activos físicos identificables y con ingresos previsibles”, asegura Jesús Reglero, profesor de OBS Business School y socio de RS Corporate. Sin embargo, desde finales de 2025 la banca ha frenado la concesión de créditos a esta actividad por las dudas sobre su viabilidad. “También la educación o la sanidad, mientras que la construcción o la industria pueden enfrentarse a más obstáculos”, puntualiza.
La existencia de objetivos cuantificados, marcos de planificación claros y un conjunto de actuaciones facilita la anticipación de necesidades, la estructuración de proyectos y la movilización de financiación. En otras ocasiones, la inversión genera beneficios económicos, ambientales o sociales, pero una parte de ese valor no se traduce en flujos financieros directos.
Ámbitos vinculados a recursos naturales como el agua, la gestión de residuos o la silvicultura utilizan los créditos para necesidades asociadas a la adaptación al cambio climático.
Perspectivas
La financiación sostenible ha pasado de ser un nicho muy vinculado a energías renovables a convertirse en una solución transversal. Paralelamente, la entrada de fondos europeos, la presión regulatoria y la necesidad de ganar eficiencia han acelerado el interés de las pymes por la financiación.
Para las entidades financieras, el desafío consiste en desarrollar soluciones sencillas, accesibles y adaptadas a empresas de todos los tamaños, además de avanzar en la medición del impacto, la taxonomía europea y los requisitos legales cada vez más exigentes.
“Los bancos primarán a aquellos que muestren avances y esfuerzos en sostenibilidad corporativa, de información y datos medibles y penalizarán a quienes no muestren esos compromisos”, predicen en el Observatorio Español de Financiación Sostenible (Ofiso).
Reglero señala que las entidades establecen requisitos cada vez más exigentes para acreditar que una empresa cumple determinados criterios de sostenibilidad, como auditorías y certificaciones difíciles de obtener para una pequeña empresa.
De cara a los próximos años, “la expectativa es que la demanda continúe creciendo”, avanzan en Banco Sabadell. La descarbonización de la economía, la electrificación de los procesos, la rehabilitación energética y las nuevas exigencias en materia de ESG (criterios ambientales, sociales y de buen gobierno) van a requerir importantes inversiones de las pymes, pronostican.
“Nuestro objetivo no es únicamente financiar proyectos verdes, sino ayudar a los clientes a identificar oportunidades de inversión, acceder a ayudas públicas y aprovechar instrumentos como las líneas ICO, BEI o las soluciones de financiación sostenible propias”, puntualizan en Sabadell.
Facilitar el acceso de las pequeñas empresas a la financiación para la transición justa requerirá “criterios adaptados a su tamaño, sector y realidad financiera, así como un análisis que permita distinguir claramente entre el riesgo empresarial y el patrimonio personal de sus propietarios”, concluye Reglero.